Domain britische-leben.de kaufen?
Wir ziehen mit dem Projekt
britische-leben.de um.
Sind Sie am Kauf der Domain
britische-leben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain britische-leben.de kaufen?
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **

Ähnliche Suchbegriffe für Leistungs
Top-Angebote
Produkte zum Begriff Leistungs:
-
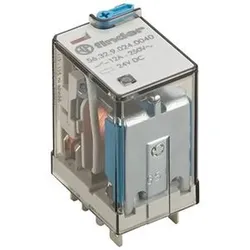
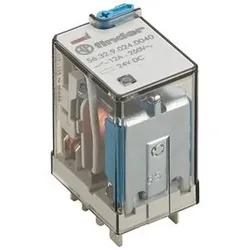
Finder Leistungs-Steckrelais 56.32.8.012.0040Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=12 VBemessungssteuerspeisespannung Us bei AC 60 Hz=12 VSpannungsart zur Betätigung=ACAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=2Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=ACBetriebsspannung bei AC 50 Hz=12 VBetriebsspannung bei AC 60 Hz=12 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=20,7 mmHöhe=37,7 mmTiefe=27,7 mm...101,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finder Leistungs-Steckrelais 60.13.9.024.5240Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei DC=24 VSpannungsart zur Betätigung=DCAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=3Art des Schaltkontaktes=DoppelkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=GoldSpannungsart der Betriebsspannung=DCBetriebsspannung bei DC=24 VNennstrom=6 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=32,5 mmHöhe=54,2 mmTiefe=36,4 mm267,11 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Finder Leistungs-Steckrelais 56.32.9.060.0040Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei DC=60 VSpannungsart zur Betätigung=DCAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=2Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=DCBetriebsspannung bei DC=60 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=20,7 mmHöhe=37,7 mmTiefe=27,7 mm120,93 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie wirkt sich eine Lebensversicherung auf die finanzielle Absicherung im Alter aus?
Eine Lebensversicherung kann im Alter eine zusätzliche Einkommensquelle bieten, um den Lebensstandard aufrechtzuerhalten. Sie dient als finanzielle Absicherung für den Fall, dass die Rente oder andere Einkünfte nicht ausreichen. Zudem können mit einer Lebensversicherung auch eventuelle Schulden oder Bestattungskosten abgedeckt werden. **
-
Ist eine Lebensversicherung eine Altersvorsorge?
Ist eine Lebensversicherung eine Altersvorsorge? Diese Frage kann nicht pauschal beantwortet werden, da es verschiedene Arten von Lebensversicherungen gibt. Eine kapitalbildende Lebensversicherung kann als eine Form der Altersvorsorge dienen, da sie eine finanzielle Absicherung im Alter bieten kann. Jedoch gibt es auch Risikolebensversicherungen, die im Todesfall des Versicherten eine finanzielle Unterstützung für die Hinterbliebenen bieten, aber keine direkte Altersvorsorge darstellen. Letztendlich hängt es von den individuellen Bedürfnissen und Zielen ab, ob eine Lebensversicherung als Altersvorsorge geeignet ist. Es ist ratsam, sich von einem Finanzberater beraten zu lassen, um die passende Vorsorgestrategie zu entwickeln. **
-
Wie wirkt sich der gesetzliche Hinterbliebenenschutz auf die finanzielle Absicherung von Familien nach dem Tod eines Angehörigen aus?
Der gesetzliche Hinterbliebenenschutz gewährleistet, dass die Familie des Verstorbenen finanziell abgesichert ist. Dies kann durch eine Witwen- oder Waisenrente sowie durch Erbansprüche erfolgen. Dadurch wird die Existenz der Hinterbliebenen gesichert und finanzielle Engpässe nach dem Tod eines Angehörigen abgemildert. **
-
Wie lautet das Preis-Leistungs-Verhältnis für Pokémon-Kartendisplays mit gutem Preis-Leistungs-Verhältnis?
Das Preis-Leistungs-Verhältnis für Pokémon-Kartendisplays mit gutem Preis-Leistungs-Verhältnis kann variieren. Es hängt von verschiedenen Faktoren ab, wie z.B. der Anzahl der enthaltenen Karten, der Seltenheit der enthaltenen Karten und dem Preis des Displays. Es ist ratsam, verschiedene Angebote zu vergleichen und die Bewertungen anderer Käufer zu berücksichtigen, um das beste Preis-Leistungs-Verhältnis zu finden. **
Welche Arten von Altersvorsorgeprodukten stehen für den langfristigen Vermögensaufbau und die finanzielle Absicherung im Alter zur Verfügung?
Es gibt verschiedene Arten von Altersvorsorgeprodukten wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge. Diese Produkte dienen dazu, im Alter ein regelmäßiges Einkommen zu sichern und das Vermögen langfristig aufzubauen. Es ist wichtig, frühzeitig mit der Altersvorsorge zu beginnen, um im Alter finanziell abgesichert zu sein. **
Was sind die verschiedenen Arten der privaten Vorsorge und wie können sie dazu beitragen, finanzielle Sicherheit in Bereichen wie Altersvorsorge, Gesundheitsvorsorge und Risikoschutz zu gewährleisten?
Die verschiedenen Arten der privaten Vorsorge umfassen die Altersvorsorge, die Gesundheitsvorsorge und den Risikoschutz. Die Altersvorsorge kann durch private Rentenversicherungen, betriebliche Altersvorsorge oder private Sparpläne wie die Riester-Rente gewährleistet werden. Die Gesundheitsvorsorge kann durch private Krankenversicherungen oder Zusatzversicherungen abgedeckt werden, um im Krankheitsfall finanzielle Sicherheit zu gewährleisten. Der Risikoschutz kann durch private Unfallversicherungen, Berufsunfähigkeitsversicherungen oder Risikolebensversicherungen sichergestellt werden, um finanzielle Absicherung für den Fall von Unfällen, Krankheiten oder Todesfällen zu bieten. **
Top-Angebote
Produkte zum Begriff Leistungs:
-
„wir ‚leben Halt‘ in einer Leistungs-Gesellschaft“! –? / Wir ‚leben Halt‘ in einer Leistungs-Gesellschaft“! –?, Taschenbuch von Bastian Braeg, Epubli,„wir ‚leben Halt‘ In Einer Leistungs-gesellschaft“! –? / Wir ‚leben Halt‘ In Einer Leistungs-gesellschaft“! –?, Taschenbuch Von Bastian Braeg, Epubli, 978-3-7418-7534-2, Seitenanzahl: 529,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absicherung der Lebensrisiken, Altersvorsorge und Vermögensaufbau. Börse und Buch, Taschenbuch von Matthias Hoffmann, GRIN, 978-3-346-64552-4Absicherung Der Lebensrisiken, Altersvorsorge Und Vermögensaufbau. Börse Und Buch, Taschenbuch Von Matthias Hoffmann, Grin, 978-3-346-64552-4, Seitenanzahl: 24029,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finder Leistungs-Steckrelais 56.32.8.012.0040Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=12 VBemessungssteuerspeisespannung Us bei AC 60 Hz=12 VSpannungsart zur Betätigung=ACAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=2Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=ACBetriebsspannung bei AC 50 Hz=12 VBetriebsspannung bei AC 60 Hz=12 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=20,7 mmHöhe=37,7 mmTiefe=27,7 mm...101,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Wie wirkt sich eine Lebensversicherung auf die finanzielle Absicherung im Alter aus?
Eine Lebensversicherung kann im Alter eine zusätzliche Einkommensquelle bieten, um den Lebensstandard aufrechtzuerhalten. Sie dient als finanzielle Absicherung für den Fall, dass die Rente oder andere Einkünfte nicht ausreichen. Zudem können mit einer Lebensversicherung auch eventuelle Schulden oder Bestattungskosten abgedeckt werden. **
-
Ist eine Lebensversicherung eine Altersvorsorge?
Ist eine Lebensversicherung eine Altersvorsorge? Diese Frage kann nicht pauschal beantwortet werden, da es verschiedene Arten von Lebensversicherungen gibt. Eine kapitalbildende Lebensversicherung kann als eine Form der Altersvorsorge dienen, da sie eine finanzielle Absicherung im Alter bieten kann. Jedoch gibt es auch Risikolebensversicherungen, die im Todesfall des Versicherten eine finanzielle Unterstützung für die Hinterbliebenen bieten, aber keine direkte Altersvorsorge darstellen. Letztendlich hängt es von den individuellen Bedürfnissen und Zielen ab, ob eine Lebensversicherung als Altersvorsorge geeignet ist. Es ist ratsam, sich von einem Finanzberater beraten zu lassen, um die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Leistungs
-
Finder Leistungs-Steckrelais 60.13.9.024.5240Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei DC=24 VSpannungsart zur Betätigung=DCAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=3Art des Schaltkontaktes=DoppelkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=GoldSpannungsart der Betriebsspannung=DCBetriebsspannung bei DC=24 VNennstrom=6 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=32,5 mmHöhe=54,2 mmTiefe=36,4 mm267,11 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Finder Leistungs-Steckrelais 56.32.9.060.0040Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei DC=60 VSpannungsart zur Betätigung=DCAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=2Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=DCBetriebsspannung bei DC=60 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=20,7 mmHöhe=37,7 mmTiefe=27,7 mm120,93 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Finder Leistungs-Steckrelais 56.32.9.220.0040Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei DC=220 VSpannungsart zur Betätigung=DCAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=2Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=DCBetriebsspannung bei DC=220 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=20,7 mmHöhe=37,7 mmTiefe=27,7 mm191,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Finder Leistungs-Steckrelais 56.32.9.012.0090Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=jaBemessungssteuerspeisespannung Us bei DC=12 VSpannungsart zur Betätigung=DCAntrieb, Polung=gepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=2Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=DCBetriebsspannung bei DC=12 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=20,7 mmHöhe=37,7 mmTiefe=27,7 mm133,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich der gesetzliche Hinterbliebenenschutz auf die finanzielle Absicherung von Familien nach dem Tod eines Angehörigen aus?
Der gesetzliche Hinterbliebenenschutz gewährleistet, dass die Familie des Verstorbenen finanziell abgesichert ist. Dies kann durch eine Witwen- oder Waisenrente sowie durch Erbansprüche erfolgen. Dadurch wird die Existenz der Hinterbliebenen gesichert und finanzielle Engpässe nach dem Tod eines Angehörigen abgemildert. **
-
Wie lautet das Preis-Leistungs-Verhältnis für Pokémon-Kartendisplays mit gutem Preis-Leistungs-Verhältnis?
Das Preis-Leistungs-Verhältnis für Pokémon-Kartendisplays mit gutem Preis-Leistungs-Verhältnis kann variieren. Es hängt von verschiedenen Faktoren ab, wie z.B. der Anzahl der enthaltenen Karten, der Seltenheit der enthaltenen Karten und dem Preis des Displays. Es ist ratsam, verschiedene Angebote zu vergleichen und die Bewertungen anderer Käufer zu berücksichtigen, um das beste Preis-Leistungs-Verhältnis zu finden. **
-
Welche Arten von Altersvorsorgeprodukten stehen für den langfristigen Vermögensaufbau und die finanzielle Absicherung im Alter zur Verfügung?
Es gibt verschiedene Arten von Altersvorsorgeprodukten wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge. Diese Produkte dienen dazu, im Alter ein regelmäßiges Einkommen zu sichern und das Vermögen langfristig aufzubauen. Es ist wichtig, frühzeitig mit der Altersvorsorge zu beginnen, um im Alter finanziell abgesichert zu sein. **
-
Was sind die verschiedenen Arten der privaten Vorsorge und wie können sie dazu beitragen, finanzielle Sicherheit in Bereichen wie Altersvorsorge, Gesundheitsvorsorge und Risikoschutz zu gewährleisten?
Die verschiedenen Arten der privaten Vorsorge umfassen die Altersvorsorge, die Gesundheitsvorsorge und den Risikoschutz. Die Altersvorsorge kann durch private Rentenversicherungen, betriebliche Altersvorsorge oder private Sparpläne wie die Riester-Rente gewährleistet werden. Die Gesundheitsvorsorge kann durch private Krankenversicherungen oder Zusatzversicherungen abgedeckt werden, um im Krankheitsfall finanzielle Sicherheit zu gewährleisten. Der Risikoschutz kann durch private Unfallversicherungen, Berufsunfähigkeitsversicherungen oder Risikolebensversicherungen sichergestellt werden, um finanzielle Absicherung für den Fall von Unfällen, Krankheiten oder Todesfällen zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.